介護事業所の財務諸表公表と経営情報報告|対象・期限・手続きの違い
介護事業所の財務に関する手続きには、介護サービス情報公表制度における財務状況の公表と、介護サービス事業者経営情報の報告(介護経営DB)があります。2024年度の制度改正で整備されたこの2つは、提出先のシステム、対象の判定、期限、公表範囲が異なります。
一方で、「何をどこまで準備すべきか」「複数事業所はどう対応するのか」と、不安を感じている事業者も少なくありません。
本記事では、財務諸表の準備、対象事業所、提出方法、未報告時の取扱いを、厚生労働省の通知・Q&Aに沿って整理します。執筆者については片山海斗のプロフィールをご覧ください。
2026年10月29日訂正:財務状況の公表と介護経営DBへの報告の違い、対象・例外、ログイン方法、任意項目、受付再開後の期限を見直しました。厚生労働省の2026年8月14日改正の情報公表通知と、2026年10月15日改正の介護経営DB通知・Q&Aに基づいています。今回の改訂では、原資料の整理と文章の見直しにAIを補助利用しています。
この記事でわかること
- 財務状況の公表と経営情報報告の違い、対象事業所の確認方法
- 公表する書類と報告する数値、必須項目・任意項目の区分
- 2026年10月の介護経営DB再開後の期限と、提出前後の確認事項
研修・委員会・書類の準備を、もっと進めやすく
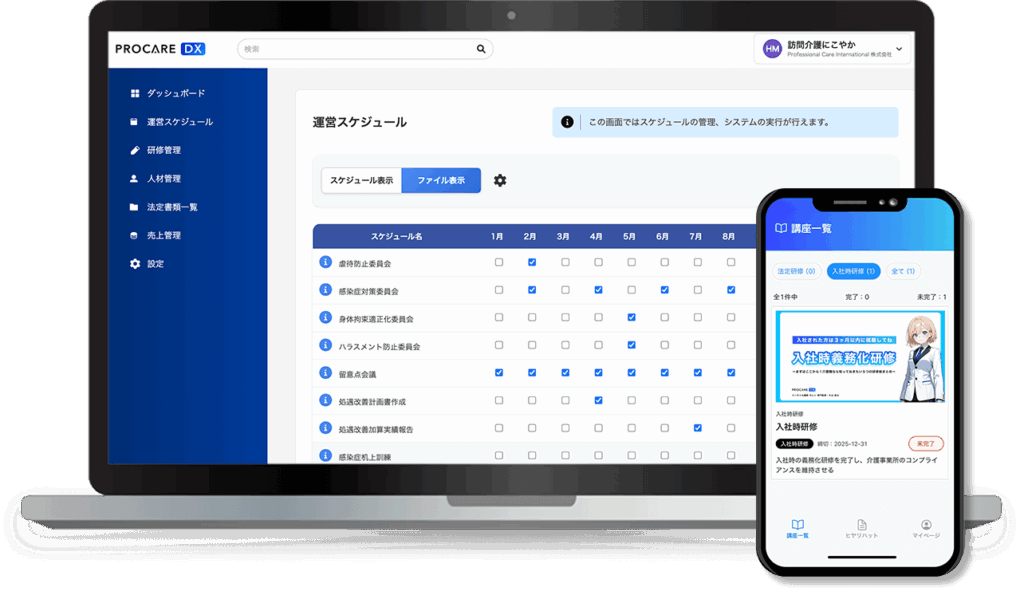
プロケアDXは、書類作成や法定研修など、介護事業所の法令遵守に関わる業務を支援します。
無料のサービス資料で、機能や支援内容をご確認ください。
研修・委員会・書類の準備を、もっと進めやすく
プロケアDXは、書類作成や法定研修など、介護事業所の法令遵守に関わる業務を支援します。
無料のサービス資料で、機能や支援内容をご確認ください。
目次
財務諸表の公表と介護経営DBへの報告は別の手続き
介護サービス情報公表制度は2006年4月から実施され、2024年度に財務状況が分かる書類の報告・公表が追加されました。一方、介護サービス事業者経営情報の報告制度は2024年4月に創設され、介護経営DBは2025年1月に運用を開始しました。両方の対象となる事業者は、それぞれの手続きが必要です。
まず、利用者向けに財務書類を公表する制度と、行政が経営情報を収集・分析する制度を区別しましょう。
| 確認項目 | 財務状況の公表 | 介護経営DBへの報告 |
|---|---|---|
| 主な目的 | 利用者による事業所選択を支える情報提供 | 経営状況を把握し、支援策等を検討 |
| 根拠 | 介護保険法第115条の35 | 介護保険法第115条の44の2 |
| システム | 介護サービス情報公表システム | 介護サービス事業者経営情報データベースシステム |
| 提出する内容 | 直近の事業年度終了時の財務状況が分かる書類等 | 対象会計年度の収益・費用、職種別人数等 |
| 公表範囲 | 事業所等の財務書類を一般に公表 | 属性別に集計・分析した結果を公表 |
| 期限 | 都道府県等の年度計画に従う | 原則は会計年度終了後3か月以内。当面の特例あり |
財務状況の公表とは|介護サービス情報公表制度
対象事業所は、直近の事業年度終了時に作成した財務状況が分かる書類を介護サービス情報公表システムで報告・公表します。原則は事業活動計算書(損益計算書)、貸借対照表、資金収支計算書(キャッシュフロー計算書)です。公表された書類は利用者などが閲覧できます。
書類の公表自体が任意という意味ではありません。会計基準上作成が求められていない等の事情がある場合には、資産・負債・収支が分かる簡易な計算書類でも差し支えないとされています。キャッシュフロー計算書を会計基準上作成する必要がない場合は、その報告は必須ではありません。必要な内容を任意に省略せず、厚生労働省の通知と財務書類に関するQ&Aで確認してください。
経営情報の報告とは|介護サービス事業者経営情報データベース
対象事業者は、収益・費用、職種別の人数などを介護サービス事業者経営情報データベースシステム(介護経営DB)で都道府県に報告します。職種別の給与・賞与などは任意項目です。公表の対象は属性等に応じて集計・分析した結果で、個別事業所の報告データをそのまま一般公開する仕組みとは異なります。厚生労働省の実施上の留意事項(2026年10月改正)で必須・任意の区分を確認できます。
各制度の報告期限|2026年10月の受付再開後
情報公表制度の期限は、所在地の都道府県等の年度計画で確認します。以下の表は介護経営DBへの報告期限であり、財務書類の公表期限にはそのまま当てはまりません。
介護経営DB:再開後の特例期限
介護経営DBは、2025年3月以降に会計年度が終了する報告の受付を一時停止していましたが、2026年10月26日に再開しました。2026年10月15日付の厚生労働省通知に基づく期限は次のとおりです。
| 対象となる会計年度の終了時期 | 報告期限 |
|---|---|
| 2025年3月〜2026年2月に終了 | 2026年12月31日 |
| 2026年3月〜2026年12月に終了 | 2027年3月31日 |
| 2027年1月以降に終了 | 会計年度終了後3か月以内 |
出典:厚生労働省「介護サービス事業者経営情報データベースシステムの運用の再開について」(2026年10月15日)。対象は「提出する年」ではなく、「どの会計年度の情報か」で判断します。例えば2026年3月決算分は2027年3月31日が期限です。
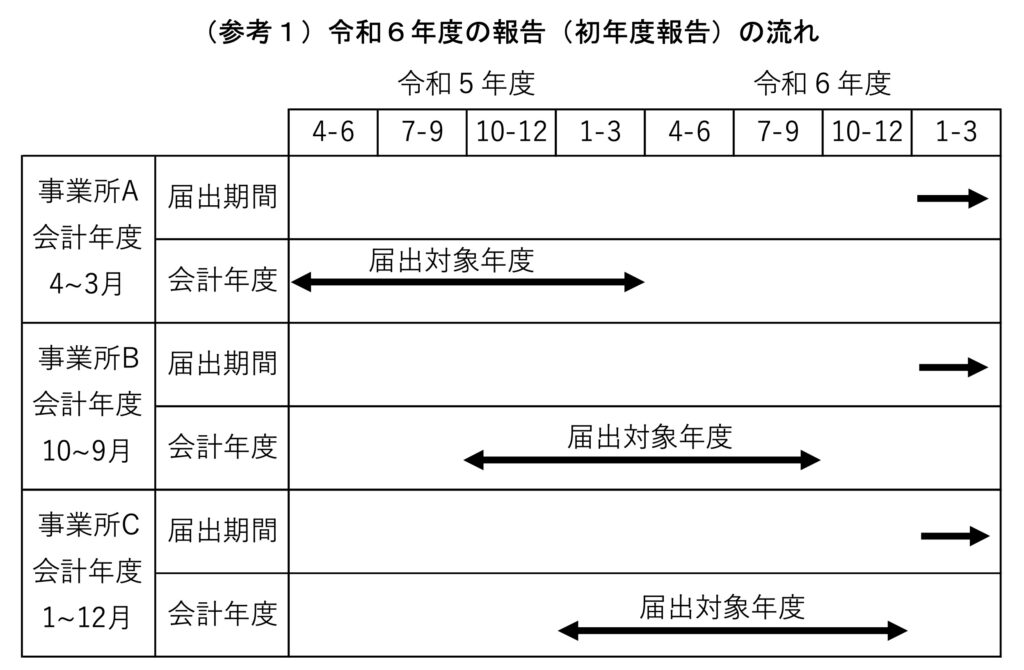
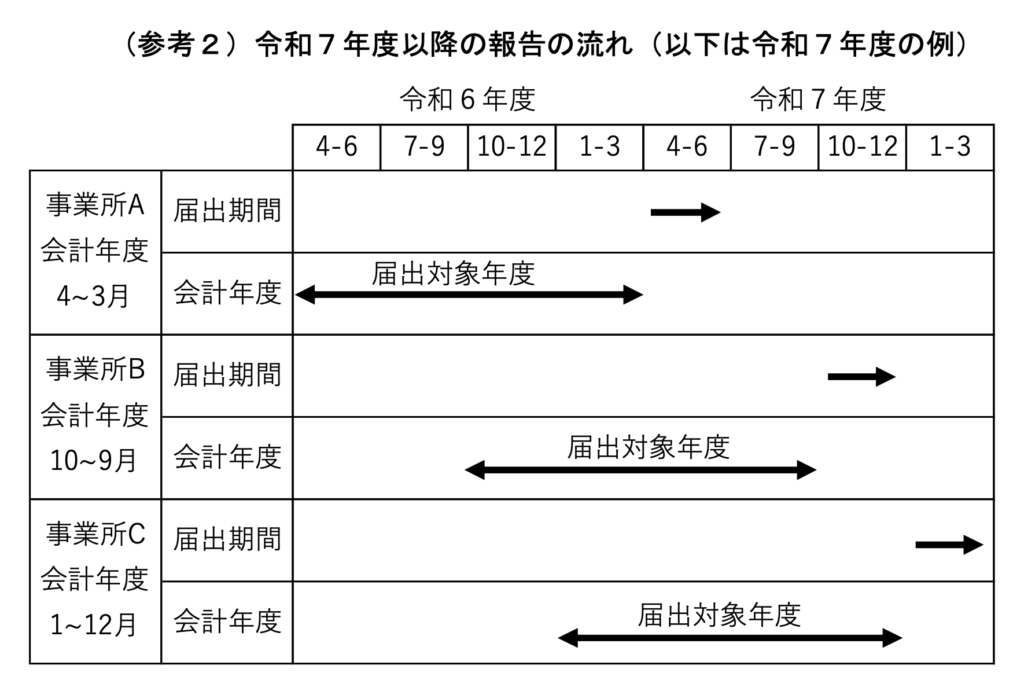
参考:制度開始時の資料(現在の期限とは区別)
次の画像は2024年の制度開始時の説明資料です。2024年3月31日〜12月31日に会計年度が終了する初年度報告は2025年3月末までとされていました。この初年度特例は過去の取扱いです。現在の提出期限は上の表と最新通知を確認してください。
財務状況の公表のメリット・実務上の負担
ここからは、主に介護サービス情報公表制度によって財務書類を公表する場合の利点と注意点を整理します。介護経営DBへの報告では、個別の報告データがそのまま一般公開されるわけではありません。
ここでは、介護事業者の視点から財務情報公表制度のメリットとデメリットを整理します。
| メリット | デメリット |
|---|---|
| 経営の透明性が高まり、利用者や地域からの信頼につながる 自事業所の経営状況を客観的に把握するきっかけになる 経営改善やコスト管理の意識が高まる 金融機関や関係機関への説明材料として活用できる | 財務情報の整理や報告など事務負担が発生する 経営状況が外部から見えるようになる 制度理解や入力作業に一定の時間がかかる 小規模事業所では事務体制の負担が大きい場合がある |
財務情報公表制度のメリット
財務情報公表制度には、上記の比較表で挙げたようなメリットがあります。特に経営の透明性が高まり、利用者や地域からの信頼につながる点は、介護事業所にとって重要なポイントです。財務状況を一定のルールに基づいて公表することで、事業運営の健全性を示すことができ、地域の利用者や関係機関からの安心感につながることがあります。
また、自事業所の経営状況を客観的に把握するきっかけになる点も見逃せません。財務情報を整理して報告する過程で、収支構造やコストの状況を改めて確認することになり、経営の課題が見えやすくなる場合があります。結果として、無駄なコストの見直しや業務改善につながるケースもあります。
さらに、財務情報を体系的に整理しておくことは、金融機関や行政との関係においても一定のメリットがあります。資金調達や事業計画の説明を行う際に、整理された財務情報があることで、経営状況を説明しやすくなることがあります。
財務情報公表制度のデメリット
一方で、事業者にとってはメリットだけでなくデメリットもあります。
まず挙げられるのが、財務情報の整理や報告に関する事務負担が発生する点です。制度に基づいて必要な情報を整理し、所定の様式に入力して提出する作業が必要になるため、特に事務担当者が限られている事業所では負担を感じることがあります。
また、経営状況が外部から確認できる形になる点についても、事業者によっては慎重に考える必要があります。財務情報の公開は透明性向上という目的がありますが、収支状況などが外部から見えることに対して不安を感じる事業者も少なくありません。
さらに、小規模事業所の場合、制度の内容を理解しながら入力作業を進めること自体が負担になるケースもあります。特に制度開始直後は、どの情報をどのように整理すればよいのか戸惑うこともあるため、制度の趣旨を理解したうえで、無理のない形で対応していくことが重要です。
このように、財務情報公表制度は介護事業所の経営透明性を高める仕組みである一方、実務面では一定の準備や体制づくりも求められます。制度の目的を理解したうえで、事業所の経営管理にも役立てていくことが望まれます。
いつから始まった?2つの制度の背景と目的
介護サービス情報公表制度は2006年に始まり、2024年度に財務状況の公表が追加されました。介護経営DBにつながる経営情報の報告制度は2024年4月に創設されました。「財務情報公表制度」という呼び方だけで、2つを同一の制度として扱わないようにしましょう。
制度導入の背景
介護サービス情報公表制度は、利用者が事業所のサービス内容や運営状況を比較し、適切に選択できるようにするための仕組みです。財務状況の公表は、介護経営の健全性等に関する情報を加えるものです。
介護経営DBの目的は、人材不足、物価上昇、災害・感染症等による経営への影響を把握し、支援策の検討に役立てることです。毎年度の経営情報を収集することで、3年に1度の介護事業経営実態調査を補完します。
制度導入の目的
1.利用者の安心と信頼を支える仕組み
財務情報の公表により、利用者やその家族は事業所の経営状況を確認できるようになります。これにより、利用者が事業所を選択する際の判断材料が増え、より安心して介護サービスを利用できる環境が整備されます。
2.介護業界全体の透明性と健全性の向上
財務書類を公表することは、事業者が経営状況を説明する機会になります。ただし、財務数値だけでサービスの質や運営の適否を判断できるわけではなく、人員配置やサービス内容等も合わせて確認する必要があります。
3. 経営状況の把握と支援策の検討
介護経営DBに集められた経営情報は、属性別に集計・分析され、地域で必要な介護サービスを確保するための政策・支援策の検討に用いられます。個別の財務書類を利用者向けに公表する制度とは目的が異なります。
「財務情報公表制度」は、正しく利用できれば利用者、事業者、行政の三者にとって大きなメリットをもたらす施策です。透明性の向上は、利用者の信頼を獲得するだけでなく、介護業界全体の成長と安定を支える鍵となります。
あわせて読みたい

【2024年版】運営指導の流れを専門家が徹底解説!事前準備と対応方法【運営指導・監査対策ガイド】
運営指導の準備、しっかりできていますか?介護事業者にとって運営指導は、法律に基づき運営の適正性やサービスの質が厳しくチェックされる重要な機会です。本記事では…
誰が対象?公表制度と介護経営DBを分けて判定する
介護サービス情報公表制度では、対象サービスについて、都道府県等が定める計画の基準日前1年間に介護報酬の支払いを受けた金額が100万円を超える事業者が、基本情報・運営情報・財務状況が分かる書類を報告します。新たにサービスを開始する事業者には、開始時の基本情報の報告が必要です。年度ごとの対象・基準日・期限は所在地の都道府県等の計画を確認してください。
これに対して、介護経営DBの少額事業所に関する判定期間は報告対象の会計年度です。公表制度の「計画の基準日前1年間」とは異なります。情報公表制度の通知(Ⅲの3・4)と経営情報報告Q&A(問1-1〜1-3)を参照してください。
介護経営DBの対象者と例外
介護経営DBは、厚生労働省の通知で定める対象サービスを提供する事業所・施設が対象です。訪問介護、通所介護、居宅介護支援等が含まれますが、居宅療養管理指導、介護予防支援、総合事業は対象サービスに含まれません。法人名や事業規模だけで判断せず、通知の対象サービス一覧(第2(3))を確認します。
以下は介護経営DBへの報告に関する主な例外です。情報公表制度や、法人に適用される他の開示義務まで免除されるという意味ではありません。
1. 対象会計年度のサービス対価が100万円以下の場合
判定する金額は、当該会計年度に提供した介護サービスに係る費用の支給対象となるサービスの対価として支払いを受けた金額です。単なる法人の総売上高ではありません。報告対象外サービスの対価を足して100万円を超えても、報告対象サービスの対価が100万円以下なら報告不要とされています。保有する事業所・施設の全てがこの基準等に該当する事業者には報告を求めません。事業所別に会計区分している場合は、100万円以下の事業所を対象外として扱えます(経営情報報告Q&A問1-1〜1-3)。
2. 正当な理由が認められる場合
災害など、都道府県知事への報告ができないことについて正当な理由がある場合は、報告を求めない取扱いがあります。自己判断で未報告のままにせず、管轄の都道府県に事情を確認してください。
3. 一部のみなし指定サービスの取扱い
一定の病院・診療所等や介護老人保健施設・介護医療院による、みなし指定の訪問看護等については、指定があったとみなされた日から1年を経過しない場合の例外があります。新規指定から1年以内の全事業所が免除されるわけではありません。対象サービスと施設の条件は、経営情報報告の通知第2(3)ただし書を確認してください。
報告単位|原則は事業所・施設単位
財務状況の公表と介護経営DBへの報告は、いずれも原則として事業所・施設単位です。ただし、それぞれの通知で、事業所・施設単位で会計処理・会計区分を行っていない等のやむを得ない場合には、法人単位の報告・公表を認めています。
例外:法人単位での報告が認められる場合
単に作業時間を省きたいという理由で一律に法人単位を選ぶのではなく、現在の会計処理と次の取扱いを確認します。
- 情報公表制度:事業所単位の書類と法人単位でしか作成していない書類が混在する報告も可能(2024年11月29日Q&A問2)
- 介護経営DB:事業所別の区分が難しい場合は、実際の会計処理に沿った拠点単位やサービス種別単位等の報告も可能(2026年10月改訂Q&A問3-1・3-5)
介護と障害福祉サービス等情報公表システムの財務諸表の違い
介護分野では、財務諸表は介護サービス情報公表システムを通じて公表されます。
一方、障害福祉分野では障害福祉サービス等情報公表システムにおいて情報が公開される仕組みとなっています。
両制度は「事業所情報の公開」という点では共通していますが、対象範囲や根拠法令、報告内容に違いがあります。
対象事業の違い
- 介護保険サービス事業所
- 障害福祉サービス事業所
それぞれ根拠となる法律が異なり、制度の枠組みも別に設計されています。
公表内容・報告項目の違い
介護分野では、貸借対照表や損益計算書などの財務諸表の提出が求められます。
障害福祉分野でも情報公開制度はありますが、提出様式や報告内容は介護とは完全に同一ではありません。
社会福祉法人との関係
社会福祉法人の計算書類等の公表(社会福祉法第59条の2)や、株式会社等の決算公告(会社法等)は、介護分野の2つの手続きとは別の義務です。既存の公表資料を利用できる場合でも、どの制度への対応が完了したかを分けて管理します。社会福祉法、法務省の決算公告に関する説明を参照してください。
制度を混同しないことが重要
介護と障害福祉は似た制度に見えますが、提出先や報告方法を誤ると手続き上のミスにつながります。
それぞれの制度の違いを理解した上で、自事業所がどの制度の対象かを正確に把握することが重要です。
介護サービス情報公表システム財務諸表に必要な情報と記入例のポイント
財務状況が分かる書類を公表する手続きと、介護経営DBへ経営情報の数値等を報告する手続きでは、準備する資料が異なります。
根拠は、財務状況の公表が介護保険法第115条の35、介護経営DBへの報告が第115条の44の2です。両方に対象サービスや例外の定めがあるため、「全事業者に同じ内容を一律適用」とは扱いません。
財務諸表の公表
介護サービス情報公表制度では、直近の事業年度終了時に作成した財務状況が分かる書類を用意します。原則となる書類は次のとおりです。
- 損益計算書(PL):収益と費用を記載し、事業活動の結果を明確に示します。
- 貸借対照表(BS):資産、負債、純資産の状況を記載し、財務健全性を評価します。
- 資金収支計算書・キャッシュフロー計算書:適用する会計基準に応じて作成する、資金の収支や現金等の流れを示す書類です。両者は会計基準によって様式や対象範囲が異なります。
会計基準上作成が求められていない等の事情がある場合は、資産・負債・収支が分かる簡易な計算書類によることも認められています。また、会計基準上キャッシュフロー計算書を作成する必要がない場合、その報告は必須ではありません。「作業が難しいので任意の項目だけでよい」という意味ではありません。
事業所等の財務状況が分かる書類(財務諸表又は計算書類等)は、直近の事業年度を終えた時点で作成したものとする。原則として財務諸表(事業活動計算書(損益計算書)、貸借対照表(バランスシート)及び資金収支計算書(キャッシュフロー計算書))を報告するものとするが、会計基準上求められていない等の事情がある場合、資産、負債及び収支の内容がわかる簡易な計算書類でも差し支えないものとする。また、報告は介護サービス事業所・施設単位で行うこととするが、事業所・施設単位で会計処理を行っていない場合等、やむを得ない場合については、法人単位で公表することとして差し支えないものとする。
厚生労働省_「介護サービス情報の公表」制度の施行についてhttps://www.wam.go.jp/gyoseiShiryou-files/documents/2024/1021104510875/ksvol.1322.pdf
上記の財務書類・公表単位の取扱いは、2026年8月14日改正後の通知(Ⅲの4(3))でも確認できます。
財務諸表作成時の注意点
1. 公開によるリスク
公表用のPDFや参照先URLは一般に閲覧されます。必要な財務内容を満たしているかに加え、口座番号、個人の住所、個別の給与明細など、公表目的に不要な情報が混入していないか確認しましょう。必要項目を削除してよいか不明な場合は、提出前に所管の窓口に確認します。
2.税務会計との違い
税務申告用の書類一式を、そのまま公表する必要があるとは限りません。公表制度の必要書類、会計基準、報告単位を照合して選びます。法人単位の公表が認められる場合もあるため、税務申告用の決算書が常に使用できないと決めつけず、対象年度・公表範囲・不足項目を確認してください。
3.会計の区分と按分基準
複数事業を運営する場合は、サービスの運営基準等に基づく会計区分と、今回の報告単位を確認します。介護経営DBで法人単位の収益・費用を事業所単位に分けて報告するときは、厚生労働省の会計区分に関する通知を参照し、按分根拠を残します。法人単位の報告等が認められる事情もあるため、一律に新しい財務諸表の作成を求める制度と解釈しないようにします。経営情報報告Q&A問3-8も参照してください。
経営情報報告時の注意点
以下は介護経営DBで扱う主な項目です。必須・任意の項目が混在しているため、全てを必須と扱わないでください。2026年10月改正では延べ床面積等の任意項目が追加されています。実際の入力は最新の通知別紙1・2とシステムの案内に沿って行います。
1. 基本情報
- 事業所または施設の名称
- 法人名
- 法人番号
- 介護事業所番号
- 提供している介護サービスの種類
- 会計年度末
- 法人等の採用している会計基準
- 消費税の経理方式
2. 収益および費用
- 介護事業収益
- 介護事業費用(給与費、業務委託費、減価償却費、水道光熱費、その他費用)
3. 職員情報
- 職種ごとの人数(常勤・非常勤別)。職種別の給与・賞与は任意項目
4. その他の情報(任意項目等)
- 複数の介護サービス事業の有無、介護サービスごとの延べ床面積等
- 医療・障害福祉サービスの有無、事業収益・利用者数・延べ床面積等。介護分と分けて報告できない場合は、通知に沿って関連項目をできる限り報告
研修・委員会・書類の準備を、もっと進めやすく
プロケアDXは、書類作成や法定研修など、介護事業所の法令遵守に関わる業務を支援します。
無料のサービス資料で、機能や支援内容をご確認ください。
研修・委員会・書類の準備を、もっと進めやすく
プロケアDXは、書類作成や法定研修など、介護事業所の法令遵守に関わる業務を支援します。
無料のサービス資料で、機能や支援内容をご確認ください。
実務上の確認ポイント
公表用の書類と、介護経営DBに登録する数値の元資料を分けて準備します。対象年度、事業所・法人等の報告単位、勘定科目の対応、按分根拠を整理し、会計担当者と確認してください。公表用の資料は、必要な財務情報を満たしつつ不要な個人情報が含まれていないかを点検し、判断が難しい点は所管の窓口に確認します。
介護事業所の無料オンライン相談
介護事業所の加算や補助金、運営指導への備え、経営改善などで「これ、うちの場合はどうしたらいい?」と迷ったら、無料でご相談ください。状況を伺ったうえで、制度の読み違いを防ぎながら、現場で実行できる形に整理してアドバイスいたします。
財務諸表の公表・経営情報の報告手順|使うシステムとIDを確認
2つの手続きはシステムもログイン方法も異なります。財務状況の公表は所在地の都道府県等の案内、介護経営DBは厚生労働省の最新版操作ガイドに沿って進めましょう。
財務諸表の提出手順|「介護サービス情報の公表システム」を使用
財務状況が分かる書類を準備し、所在地の都道府県等が案内する介護サービス情報報告システムで登録します。PDF等の添付や、書類を確認できる公開URLの登録など、報告画面・自治体の案内に従ってください。
1. 財務諸表を作成する
直近の事業年度終了時の書類をそろえます。事業所単位を原則とし、法人単位の公表や簡易な計算書類が認められる条件を確認します。
2. 情報公表用のID・パスワードを確認する
所在地の都道府県等から案内される、介護サービス情報報告システム用のID・パスワードを確認します。GビズIDをこの手続きの必須条件として扱わず、不明な場合は自治体や情報公表センターの案内に従ってください。
参考:茨城県の情報公表制度・報告用ログインの案内。他地域の事業所は、所在地の都道府県等の案内を使用してください。
3. システムにログインする
自治体の案内から、事業所向けの介護サービス情報報告システムにログインします。一般閲覧用の検索画面や介護経営DBと間違えないよう確認してください。
4. 財務書類等を登録する
運営情報の財務状況に関する項目で、必要な書類や公開URLを登録します。閲覧できること、対象年度と報告単位が正しいこと、公表不要な個人情報等が含まれていないことを確認します。
5. 提出を完了する
各項目を確認して提出し、提出済みの表示や差戻しの有無を確認します。公表後は一般閲覧画面でも、財務書類やリンクが開けるか確認しましょう。
経営情報の提出手順|介護サービス事業者経営情報データベースシステムを使用
介護経営DBでは、収益・費用や職種別人数等を数値・項目として登録します。財務諸表PDFを情報公表システムに掲載する手続きとは別です。操作画面の詳細は厚生労働省「かんたん操作ガイド(画面入力版)」を確認してください。
1. 介護経営DBのログイン方法を準備する
GビズIDプライム・メンバーのほか、2026年10月改訂の案内では電子請求受付システム(介護)のID・パスワードによるログインも可能です。使用する方法に応じて最新の手引きを確認します。既存のGビズIDを利用できるため、報告のために必ず再取得する必要はありません。 出典:経営情報報告Q&A問2-1〜2-4(2026年10月改訂)。
2. 介護経営DBにログインする
厚生労働省の案内から介護経営DBへアクセスし、準備した認証方法でログインします。初回はシステムの案内に従ってアカウント情報も登録します。
3. メニューから経営情報データ登録を選択
メニュー画面から、「経営情報データ登録」を選択します。
4. 損益計算書等データ登録
- 収益・費用等のデータを登録します。
- システム上での直接入力とファイル取込のいずれかでデータが登録できます。
5. 届出対象事業所データ登録
- 届出対象とした事業所を登録します。
- システム上での直接入力とファイル取込のいずれかでデータが登録できます。
6. 事業所連絡先登録
- 届出対象事業所データとして登録した事業所の連絡先を登録します。
- 画面入力でデータが登録できます。
7. 追加情報登録
- 損益計算書等データ、届出対象事業所データ、連絡先に加えて、報告に関連する追加情報を登録します。
- システム上での直接入力でデータが登録できます。
8. 登録内容確認
- 入力した各項目を確認し、届出内容を確定します。
9. 提出完了を確認する
確定後、届出完了の表示や確認メールを確認し、提出した内容と受付状況の記録を残します。途中保存だけで手続きを終えないよう注意してください。
まとめ|事前準備でスムーズな対応を
財務状況の公表と介護経営DBへの報告について、担当者、対象年度、提出期限、使用するID、提出済みの記録を分けて管理します。一方を提出したことで他方も完了したと考えず、各システムの受付状況まで確認してください。
あわせて読みたい
【解説】介護施設経営に重要な組織の生産性を高める「目標設定」の方法
介護業界の一番の課題は「人手不足」。2025年には32万人、2040年には69万人の介護人材が不足すると言われています。 これからの介護現場は、少ない人数でサービスの質を…
未報告や虚偽報告への対応|命令・指定取消等の条件
財務状況の公表と介護経営DBへの報告には、それぞれ介護保険法上の義務があります。期限までに対応できない事情や誤りに気づいた場合は、所管の窓口に早めに連絡し、報告・訂正方法を確認しましょう。
未対応が引き起こすリスク
行政指導や処分の可能性
未報告や虚偽報告等に対しては、情報公表制度では介護保険法第115条の35第4項、介護経営DBでは第115条の44の2第6項に基づき、報告や内容の是正を命じることができます。さらに命令に従わない場合には、指定・許可の取消しや効力停止等に関する規定があります。単なる入力ミスや期限超過から直ちに自動で指定取消になるという説明は適切ではありません。処分権者や手続きはサービス種別等で異なります。介護保険法の該当条文を参照してください。
信頼の低下
財務情報公表は、利用者や取引先にとって事業所の信頼性を判断する重要な材料です。この義務を果たさない場合、行政機関だけでなく、利用者や地域社会からの信用を損なう恐れがあります。
介護事業所の無料オンライン相談
介護事業所の加算や補助金、運営指導への備え、経営改善などで「これ、うちの場合はどうしたらいい?」と迷ったら、無料でご相談ください。状況を伺ったうえで、制度の読み違いを防ぎながら、現場で実行できる形に整理してアドバイスいたします。
どのようなケースで指摘されるのか?
必要項目の漏れや誤記
報告内容が不完全であったり、明らかな誤りが含まれている場合、行政から指摘を受ける可能性があります。
対象範囲・年度と元資料の不整合
報告対象の年度・事業所・サービスの範囲と元資料を照合します。法人全体の税務申告用決算書と事業所単位の報告額は、範囲が違えば一致しない場合もあります。差額だけで不正と決めつけず、会計区分や按分根拠を説明できる状態にしましょう。
システム利用時のエラーや送信ミス
財務情報の提出は電子システムを通じて行いますが、以下のようなミスが発生する可能性があります:
- アップロードしたつもりが完了していなかった
- 必要なファイルを添付し忘れた
- システムの送信エラーに気づかなかった
これらのミスがあると、報告が行われたとみなされず、行政から未報告として指摘される可能性があります。
まとめ|正確な対応が事業の安定を守る
財務情報の公表を怠ることは、行政からの指導や信頼の低下を引き起こし、場合によっては事業の継続にも影響を及ぼします。一方、義務を果たすことでこれらのリスクを未然に防ぎ、事業所としての信頼と安定を守ることができます。対応が不安な場合は、早めに専門家に相談し、正確な報告を目指しましょう。
事業所の負担を軽減する方法|事業所の課題と具体的な対策を紹介
財務情報公表制度がもたらす課題
財務状況の公表と経営情報報告を継続するには、資料の整理、担当者の調整、年度ごとの期限管理が必要です。両制度の共通資料を活用しながら、提出先と公表範囲は分けて管理します。
1. 業務量の増加
新たに求められる財務諸表や経営情報の作成は、既存の業務に加え、大きな負担となります。特に初めて制度に対応する事業所では、制度などの複雑さが課題となるでしょう。
2. 専門知識の不足
財務書類、会計区分、勘定科目の対応には会計上の知識が必要です。担当税理士・会計士等と、介護分野の通知や自治体の案内を共有し、判断が分かれる点を事前に整理しましょう。
3. 機密情報や個人情報の漏洩リスク
財務情報の公表には役員報酬や経営情報といった機密情報が含まれる場合があります。記載方法によっては、外部に不必要な情報が漏洩するリスクがあるため、慎重な対応が必要です。
介護事業所の無料オンライン相談
介護事業所の加算や補助金、運営指導への備え、経営改善などで「これ、うちの場合はどうしたらいい?」と迷ったら、無料でご相談ください。状況を伺ったうえで、制度の読み違いを防ぎながら、現場で実行できる形に整理してアドバイスいたします。
負担を軽減する具体的な対策
1. 介護事業に特化した専門家の活用
必要に応じて、会計処理や介護保険制度に詳しい専門家へ相談することも方法の一つです。弊社(PCI)の支援を検討する場合も、財務書類の作成、提出内容の確認、入力支援など、依頼範囲と役割分担を確認してください。
2. 社内体制の整備
事務スタッフや管理者に報告制度の基本を共有し、業務の分担を図ることで負担を軽減することができます。特に、担当者ごとの役割を明確にし、効率的な作業フローを構築することが重要です。必要に応じて研修を実施し、担当者が制度に対する理解を深める環境を整えましょう。
3. 業務効率化ツールの導入
介護事業向けの管理ツールや会計ソフトを使う場合は、対象制度への対応範囲を確認します。プロケアDXを含め、導入する製品に必要な出力・管理機能があるかを確認し、介護経営DB用のCSV出力に対応するかは会計ソフトの提供元に問い合わせましょう。
まとめ|専門家と社内体制で負担を軽減する
財務情報公表制度の義務化により、事業所には一定の負担が課されますが、専門家の助けを借りたり、社内体制を整えることで、業務を大幅に軽減することが可能です。正確かつ効率的に対応を進め、制度自体を負担ではなく、地域や行政との信頼構築のチャンスと捉えていきましょう。
財務情報公表制度がもたらす未来|介護業界の透明性と健全化
透明性が信頼を生む
財務情報公表制度が導入されることで、介護事業所は経営状況を利用者や取引先に示すことが求められます。この透明性の向上は、事業所の信頼性を高め、介護業界全体の発展につながります。
利用者が事業所を選びやすくなる
公表された情報を参考に、利用者は事業所を比較し、自分に最適なサービスを提供する事業所を選びやすくなります。
取引先との信頼強化
事業所の経営状況が明確になることで、取引先は安心して取引を続けられるようになります。透明性は信頼を築く土台となります。
介護業界全体の健全化へ
財務状況の公表は利用者への情報提供、介護経営DBは集計・分析による政策検討という役割があります。これらを分けて理解することで、事業所内の経営管理にも活用しやすくなります。障害福祉分野の報告・公表制度については、別の根拠法令と案内を確認してください。
不正防止と経営改善の促進
財務情報を整理する過程で、自事業所の会計処理や運営を点検する機会を作れます。公表された数値を比較する際は、法人・事業所の範囲や会計基準等の違いにも注意しましょう。
政策や支援策の向上
厚生労働省が集めたデータを分析することで、業界全体の課題が浮き彫りになり、それを解決するための政策や支援策がより具体的に作られることが期待されます。
よくある質問(FAQ)|介護サービス情報公表システムの財務諸表
介護サービス情報公表システムの財務諸表公表はいつから義務化されましたか?
2024年度の見直しで、介護サービス情報公表制度の報告項目に財務状況が分かる書類が追加されました。ただし、全事業者に一律適用という意味ではありません。対象サービスや、計画の基準日前1年間の介護報酬支払額等を確認します。介護経営DBへの経営情報報告は別の手続きです。
介護サービス情報公表システムの財務諸表の記入例はありますか?
所在地の都道府県等が案内する記入要領・記入例を確認してください。公表する財務書類は会計基準や作成状況によって異なります。介護経営DBの数値入力については、厚生労働省の操作ガイドと勘定科目の対応表を使います。2つのシステムの様式を混同しないようにしましょう。
社会福祉法人も財務諸表の公表義務がありますか?
社会福祉法人にも、介護サービス情報公表制度や介護経営DBの対象サービス・条件に該当すれば、それぞれ対応が必要です。社会福祉法上の計算書類等の公開とは別の手続きなので、既存の公開資料を使えるかも含め、所管の案内を確認してください。
障害福祉サービス等情報公表システムの財務諸表とはどう違いますか?
介護分野では介護サービス情報公表システムを使用しますが、障害福祉分野では障害福祉サービス等情報公表システムが用いられます。制度の根拠法令や対象サービス、報告項目が異なるため、混同しないよう注意が必要です。
まとめ|対象・期限・公表範囲を制度ごとに確認する
財務状況の公表は利用者向けの情報提供、介護経営DBへの報告は経営状況の集計・分析につながる手続きです。対象の判定期間、提出する資料、ログイン方法、公表範囲を制度ごとに確認してください。
財務状況の公表では、必要書類と不要な個人情報等の混入を点検します。介護経営DBでは、対象会計年度・報告単位・必須項目と任意項目を確認し、元資料との対応関係を残します。
このような状況においては、介護業界に精通した専門家への相談や、業務を効率化するツールの活用が鍵となります。適切な助言や補助を得ることで、報告作業を効率化し、業務負担を軽減することが可能です。また、準備段階で必要なポイントを明確にすることで、情報漏洩やミスによるリスクを最小限に抑えることができます。
さらに、この制度を「義務」として受け止めるだけでなく、経営の現状を整理し、課題を見直す機会と捉えることもできます。財務情報の整理を通じて、事業運営の改善点を把握し、長期的な視点で事業基盤を強化する一歩となるでしょう。
介護経営DBは2026年10月26日に報告受付を再開し、当面の期限には特例が設けられています。情報公表制度の期限は所在地の都道府県等の年度計画を確認してください。担当者と確認日を決め、報告・公表の完了まで記録することが、翌年度の負担軽減にもつながります。
介護事業所の無料オンライン相談
介護事業所の加算や補助金、運営指導への備え、経営改善などで「これ、うちの場合はどうしたらいい?」と迷ったら、無料でご相談ください。状況を伺ったうえで、制度の読み違いを防ぎながら、現場で実行できる形に整理してアドバイスいたします。