訪問介護の同一建物減算とは?対象・減算率・判定期間を解説
訪問介護における同一建物減算は、事業所の効率性を報酬に反映させる仕組みですが、算定要件が複雑で多くの経営者が頭を抱える論点です。
本記事では、減算の対象となる条件や区分、判定期間の考え方を網羅的に示します。
「うちの事業所は減算の対象になるのか?」「集合住宅へのサービス提供で損をしないためにはどうすればよいか?」という疑問を、専門家 片山海斗のアドバイスを含めて、実務レベルで解消します。
この記事でわかること
- 訪問介護における同一建物減算の対象
- 10%・12%・15%減算の違い
- 経営目線で同一建物減算を考えるポイント
介護事業所の無料オンライン相談
介護事業所の加算や補助金、運営指導への備え、経営改善などで「これ、うちの場合はどうしたらいい?」と迷ったら、無料でご相談ください。状況を伺ったうえで、制度の読み違いを防ぎながら、現場で実行できる形に整理してアドバイスいたします。
目次
訪問介護の同一建物減算とは?制度の目的と基本構造
同一建物減算は、事業所と同一の建物や近接する建物の居住者にサービスを提供する場合、移動時間や効率性が向上することを理由に報酬を減額する仕組みです。
事業所を運営していると、移動時間がかからない効率的なサービス提供は魅力的ですが、その分だけ報酬が下がる仕組みには複雑な思いがあるかもしれません。まずは制度の土台を正しく理解しましょう。
効率的なサービス提供を報酬に反映させる仕組み
訪問介護における同一建物減算は、介護従事者が移動に要する時間やコストを抑えられる場合に、その効率性を評価して報酬を調整するために設けられています。具体的には、事業所と同じ敷地内にある建物や、隣接する建物の居住者に対してサービスを行う際、通常の報酬から一定の割合が差し引かれます。
専門的な視点で見ると、この制度は「公平性」を担保するためのものです。遠方の利用者宅へ1件ずつ移動する事業所と、一つの建物内で次々とサービスを提供する事業所とでは、コスト構造が大きく異なります。この差を埋めるために、平成12年の制度開始以降、段階的に強化されてきた背景があります。
介護関連では、同一建物減算だけでなく、介護報酬の減算にもあるように、減算にあたってさまざまな制度があるので、細部までルールを把握しておくことは非常に重要です。
同一建物減算の種類と減算率の基本
訪問介護の同一建物減算には、10%・12%・15%の区分があります。いずれも所定単位数に対する割合で計算します。
- 10%減算:事業所と同一敷地内・隣接敷地内・同じ建物(同一敷地内建物等)に居住する利用者への訪問介護。ただし、12%・15%減算に該当する場合を除きます。
- 10%減算:同一敷地内建物等以外で、同じ建物に当該事業所の利用者が1月当たり20人以上居住する場合。
- 15%減算:同一敷地内建物等に、当該事業所の利用者が1月当たり50人以上居住する建物への訪問介護。
- 12%減算:判定期間中、同一敷地内建物等の対象利用者の割合が90%以上で、正当な理由がない場合。50人以上の建物で15%減算となる利用者は対象から除きます。
例えば、有料老人ホームに併設された訪問介護事業所が、そのホームの入居者にサービスを提供すれば、原則として減算の対象となります。運営指導の現場では、「隣接する敷地」の定義について、公道を挟んでいる場合や所有者が異なる場合に判断を誤り、過誤調整(過去の請求のやり直し)を求められるケースが少なくありません。
同一建物減算を経営戦略に組み込む|メリットとデメリットの再考
訪問介護経営において「減算」という言葉はネガティブに捉えられがちですが、経営者の視点に立つと、同一建物内でのサービス提供は非常に高い事業効率を秘めています。単価の減少を「必要経費」と割り切り、それ以上のリターンをどこに見出すかが経営の鍵となります。
| メリット | デメリット |
|---|---|
| 移動コスト(非生産時間)の極小化による利益率の向上 スタッフの定着率向上と採用コストの抑制 緊急時の対応迅速化によるサービス品質の差別化 オペレーションの集約化による管理業務の効率化 ドミナント戦略による地域シェアの早期確立 | 制度改正による報酬引き下げ(減算幅拡大)の直撃リスク 特定物件への依存による事業継続リスク(一蓮托生の状態) スタッフのスキル偏重と外部対応力の低下 |
同一建物減算の経営的メリット
同一建物内でのサービス提供における最大のメリットは、移動に伴う「非生産時間」をほぼゼロにできる点です。通常の訪問介護では、移動中の人件費やガソリン代、車両維持費が発生しますが、同一建物内であればこれらが不要になります。たとえ報酬が10%〜15%減算されたとしても、移動時間をケアの時間に充てることで、一人当たりの稼働率を最大化でき、結果として一件あたりの利益額が外部訪問を上回ることが多々あります。
また、現場スタッフにとっても「移動の負担がない」「天候に左右されない」「困ったときにすぐに仲間に相談できる」という環境は大きな魅力です。これが精神的なゆとりを生み、離職防止につながるだけでなく、採用市場においても「移動なしの訪問介護」という強い訴求力を持つようになります。経営者にとっては、高騰する採用コストを抑えられる副次的な効果も見逃せません。さらに、同一建物内に多人数が居住していることで、緊急時の駆けつけが容易になり、利用者家族からの信頼獲得という無形の資産も積み上がります。
同一建物減算の経営的デメリット
デメリットとして最も警戒すべきは、政策動向によるリスクです。令和6年度の改定で「12%減算」が新設されたように、国は「囲い込み」に対して厳しい姿勢を強めています。同一建物への依存度が高いほど、次期改定でさらなる減算が適用された際の経営インパクトは計り知れません。また、提携しているサ高住や有料老人ホームの入居率が低下したり、建物オーナーとの関係が悪化したりした場合、事業所全体の売上が一気に崩壊する「一蓮托生」のリスクを孕んでいます。
加えて、特定の建物内だけで完結する業務に慣れすぎると、スタッフが本来の訪問介護に必要な「地域リソースの活用」や「多種多様な住環境への適応力」を失ってしまう懸念もあります。経営者は、効率を追求しつつも、一部で外部の利用者を受け入れるなど、リスク分散とスタッフのスキル保持のバランスを常に意識する必要があります。
 専門家の声
このように、同一建物減算は単なるペナルティではなく、効率的なビジネスモデルを選択したことに対する「調整」と捉えるべきです。
経営上の不透明なリスクを最小限に抑え、確実な利益を積み上げるためには、最新の制度変更に即座に対応できる管理体制が欠かせません。
プロケアDXは、こうした複雑な減算計算や割合管理を自動化し、経営者が「攻めの判断」に集中できる環境を提供します。効率化の先にある、真に質の高い介護経営を一緒に目指していきましょう。
訪問介護の同一建物減算の対象となる建物と条件
減算の対象は、単に「同じ建物」だけではありません。敷地が隣接しているか、あるいは特定の人数以上の利用者が住んでいるかによって判断が分かれます。
どの建物が減算の対象になるのかを見極めることは、収支計画を立てる上で最も重要な作業です。自治体によって解釈が分かれることもあるため、慎重な確認が必要です。
同一敷地内建物と隣接敷地内建物の定義
「同一敷地内建物等」は、事業所と構造上・外形上で一体の建物や、同一敷地内・隣接敷地内にある建物のうち、効率的なサービス提供が可能なものを指します。幅の狭い道路を挟んで隣接する建物なども含まれます。
厚生労働省の告示では、以下のように規定されています。
指定訪問介護事業所の所在する建物と同一の敷地内若しくは隣接する敷地内の建物若しくは指定訪問介護事業所と同一の建物(以下この注において「同一敷地内建物等」という。)に居住する利用者(指定訪問介護事業所における1月当たりの利用者が同一敷地内建物等に50人以上居住する建物に居住する利用者を除く。)又は指定訪問介護事業所における1月当たりの利用者が同一の建物に20人以上居住する建物(同一敷地内建物等を除く。)に居住する利用者に対して、指定訪問介護を行った場合は、1回につき所定単位数の100分の90に相当する単位数を算定し、指定訪問介護事業所における1月当たりの利用者が同一敷地内建物等に50人以上居住する建物に居住する利用者に対して、指定訪問介護を行った場合は、1回につき所定単位数の100分の85に相当する単位数を算定する。ただし、別に厚生労働大臣が定める基準に該当する指定訪問介護事業所が、同一敷地内建物等に居住する利用者(指定訪問介護事業所における1月当たりの利用者が同一敷地内建物等に50人以上居住する建物に居住する利用者を除く。)に対して、指定訪問介護を行った場合は、1回につき所定単位数の100分の88に相当する単位数を算定する。
所有者や運営法人が同じかどうかだけで、対象が決まるわけではありません。建物と事業所の位置関係や、効率的なサービス提供が可能かを確認して判断します。
50人以上の利用者がいる同一敷地内建物等への対応
15%減算の対象は、事業所と同一敷地内・隣接敷地内・同じ建物にあり、当該事業所の利用者が1月当たり50人以上居住する建物です。同一敷地内建物等に該当しない建物は、50人以上であっても、この15%減算の条件には当たりません。
同一敷地内建物等以外の建物では、当該事業所の利用者が1月当たり20人以上居住するかを確認し、該当する場合は10%減算となります。人数の数え方は、12%減算の割合判定と区別して、留意事項通知や指定権者の様式で確認してください。
同一建物減算の計算方法と12%減算(新設区分)の理解
令和6年度の介護報酬改定により、同一建物減算に新たな区分が加わりました。特に「12%減算」は、多くの事業所に影響を与える重要な変更点です。
制度が変わるたびに計算が複雑になり、請求業務の負担が増えるのは現場の大きな悩みになり得ます。新設された区分の意図を汲み取ることが、適切な運営への第一歩です。
令和6年度改定で追加された12%減算の要件
令和6年度の介護報酬改定で、12%減算が追加されました。「同じ建物の利用者が20人以上50人未満」という人数だけで12%減算が決まるわけではありません。
12%減算は、判定期間に指定訪問介護を提供した利用者のうち、同一敷地内建物等に居住する対象利用者の割合が90%以上で、正当な理由がない場合に適用されます。割合は計算書に従って各月の利用実人員を合計して算出し、同一敷地内建物等で15%減算となる50人以上の建物の利用者は分子から除きます。
減算額の算出と端数処理の注意点
同一建物減算は、対象となる所定単位数の合計に減算率を乗じて、減算する単位数を算定します。10%減算であれば、対象の単位数に応じて減算額が変わります。
具体的な単位数や他の加算・減算との計算順序、端数処理は、留意事項通知と最新の介護給付費単位数等サービスコード表で確認してください。
[訪問介護における同一建物減算の算定構造表]
| 対象 | 減算率 | 算定する割合 |
|---|---|---|
| 同一敷地内建物等の利用者(12%・15%減算の対象を除く) | 10% | 所定単位数の90% |
| 同一敷地内建物等以外の同じ建物に、当該事業所の利用者が1月当たり20人以上居住 | 10% | 所定単位数の90% |
| 同一敷地内建物等の同じ建物に、当該事業所の利用者が1月当たり50人以上居住 | 15% | 所定単位数の85% |
| 判定期間中、同一敷地内建物等の対象利用者の割合が90%以上で、正当な理由がない場合(15%減算の利用者を除く) | 12% | 所定単位数の88% |
20人・50人の人数による判定と、12%減算の割合による判定は別の条件です。12%減算の割合は、留意事項通知に定められた利用実人員で計算します。
10%・12%・15%減算の違い|判定基準の分かれ目
減算率を判断するときは、建物と事業所の位置関係、建物ごとの利用者数、12%減算の割合要件を順に確認します。
居住人数と割合による判定を分ける
- 同一敷地内建物等以外の建物は、1月当たり20人以上の条件に該当すれば10%減算となります。
- 同一敷地内建物等の建物に1月当たり50人以上の利用者が居住する場合は、15%減算となります。
- それ以外の同一敷地内建物等の利用者については、正当な理由の有無と90%以上の割合要件を確認し、12%減算に該当しなければ10%減算となります。
建物ごとの情報と判定根拠を残す
複数の建物がある場合も、人数を合算しただけで12%減算と判断することはできません。建物ごとの位置関係と利用者数を整理したうえで、割合の判定には厚生労働省や指定権者の計算書を使用してください。判断が難しい場合は、図面や集計資料を添えて指定権者に確認しましょう。
判定期間と届出のスケジュール|正しく報告するための手順
12%減算の割合は、毎年度2回、半年ごとの判定期間を基に確認します。20人・50人という月ごとの人数条件とは、確認する期間と数え方を分けて管理しましょう。
「いつからいつまでの実績を見ればいいのか?」というスケジュール管理は、事務方の重要なタスクです。期限ギリギリになって慌てないよう、余裕を持って準備しましょう。
前期・後期の判定期間と適用期間(令和7年度以降)
12%減算の割合判定と適用期間は、令和7年度以降、次のサイクルです。
- 前期:判定期間は3月1日〜8月31日。提出期限は9月15日、減算適用期間は10月1日〜翌年3月31日です。
- 後期:判定期間は9月1日〜翌年2月末日。提出期限は3月15日、減算適用期間は4月1日〜9月30日です。
計算書に従い、各月に指定訪問介護を提供した利用者の実人員と、そのうち同一敷地内建物等の対象利用者の実人員を、それぞれ判定期間分合計します。訪問介護の判定に要支援者は含めません。分子には、15%減算の対象利用者や、同一敷地内建物等以外の建物の利用者を含めません。12%減算の割合を訪問回数で計算したり、1月当たり20人・50人の判定と混同したりしないようにしましょう。
割合が90%以上の場合は、正当な理由がある場合も、その内容を記載して指定権者へ提出します。90%未満の場合も計算書を作成・保存し、提出方法や保存期間は指定権者の案内を確認してください。
変更があった場合の変更届出書(体制届)の提出
判定の結果、減算の区分が変わる場合や、新たに減算に該当することになった場合は、管轄の自治体へ「介護給付費算定に係る体制等状況一覧表」を提出しなければなりません。
提出を忘れた場合、本来減算すべきところを通常単価で請求し続けることになり、後から多額の返還を求められることになります。行政から指摘されやすいパターンとして、「判定期間の途中で新しいサ高住との契約が始まったが、次回の判定時期まで報告を怠っていた」という事例があります。判定期間外であっても、明らかに状況が変わる場合は速やかに自治体へ相談することが、行政に指摘されにくい証拠の残し方(適正な運営の証明)に繋がります。
実務で迷う「同一建物」の境界線と例外規定
道路を挟んだ向かいのマンションは「隣接」なのか?同じ法人が運営していれば「同一」なのか?実務上の境界線は非常に曖昧です。「これって減算対象ですか?」という質問は、介護経営ラボにも多く寄せられます。画一的な判断が難しいからこそ、現場の知恵と正確な知識が求められます。
隣接敷地とみなされるケース、みなされないケース
対象となる建物は、法人や所有者の関係だけで判断するのではなく、事業所との構造・位置関係やサービス提供の効率性を基に確認します。同一敷地内の別棟や幅の狭い道路を挟む建物など、具体的な配置を図面や地図で整理してください。
判断が難しい場合は、関係資料を添えて指定権者に確認しましょう。自治体独自の一律距離基準があるとは限らないため、根拠を確認せずに「何メートル以内なら対象」と決めないことが大切です。
12%減算で認められる正当な理由
同一敷地内建物等の対象利用者の割合が90%以上でも、正当な理由が認められる場合は12%減算の適用対象となりません。留意事項通知では、特別地域訪問介護加算を受けている場合、判定期間の1月当たりの延べ訪問回数が200回以下であるなど小規模な場合、その他指定権者が認める場合が例示されています。
これは12%減算の割合要件に関する取扱いです。「離島・中山間地域にある」という理由だけで、10%・15%を含む同一建物減算が一律に免除されるわけではありません。中山間地域等に居住する者へのサービス提供加算を算定していることだけでは、正当な理由には該当しません。正当な理由の根拠を記録し、指定権者へ提出・確認してください。
運営指導で狙われる!同一建物減算の不備と対策
運営指導(実地指導)において、同一建物減算の計算ミスや届出漏れは、最も返還金額が大きくなりやすい項目の一つです。
「うちは大丈夫」と思っていても、細かい計算ミスが積み重なると、数百万円単位の返還に発展することもあります。現場のリアルな一コマを知り、自社のチェック体制を見直しましょう。
行政から指摘されやすいパターンと過誤請求
20人・50人に該当するかは、暦月の平均利用者数で判定します。その建物に居住する当該事業所の利用者数を1日ごとに数え、1か月分を合計して当月の日数で割り、小数点以下を切り捨てます。
20人の判定では、指定相当第一号訪問事業と一体的に運営している場合、その事業の利用者も含めます。一方、12%減算の割合は、各月の利用実人員を判定期間分合計して計算し、要支援者は含めません。人数と割合の判定は、別々の集計表で管理すると確認しやすくなります。
全額自己負担のサービスについては、支給限度額を超えた指定訪問介護と、介護保険制度外の独立したサービスを一括りにせず、サービスの位置付けと指定権者の取扱いを確認してください。
行政に指摘されにくい証拠の残し方
行政の調査に対して、「正しく判定しています」と胸を張って言える状態を作るには、判定過程の可視化が重要です。
- 集計資料の作成:建物ごとの利用者数と、12%減算の割合を算出した計算書を保存します。
- 建物の位置関係の確認:住所、図面、地図などを用いて、同一敷地内建物等に該当するかを確認します。
- 判定理由の記録:12%減算について正当な理由がある場合は、その根拠と指定権者への提出・確認内容を記録します。
ある運営指導の現場では、「なぜこの建物が隣接に当たらないと判断したのか」と問われた際、周辺の土地所有図と公図を提示して説明したことで、指摘を回避できた事例(匿名)があります。客観的な資料こそが最大の防御となります。
経営判断のヒント|減算リスクを利益に変える戦略
減算は単なる「マイナス」ではありません。減算があるからこそ、その中でどう利益を確保するかという経営戦略が重要になります。
「減算されるなら、同一建物の利用者は受けたくない」という極端な考えは、機会損失を招くかもしれません。効率性と単価のバランスを、データに基づいて判断しましょう。
効率的なルート配送と稼働率の最適化
減算が10%〜15%あったとしても、移動時間がゼロであれば、ヘルパー1人あたりの1日の提供件数は格段に増えます。
例えば、移動に往復30分かかる外部の利用者へのサービス1件と、移動時間のない同一建物内のサービス2件を比較した場合、後者の方が単位数(利益)の合計が高くなるケースは多々あります。
専門家の声減算を嫌って広域に手を広げすぎると、ガソリン代や車両の維持費、そして何よりヘルパーの移動中の労働時間(非生産時間)が増大し、経営を圧迫しやすいです。ドミナント戦略(特定地域への集中出店)をとるなら、減算は必要経費と割り切り、回転率で勝負すべきです。
ICTツールを活用した計算と管理の自動化
手動でのカウントやエクセル管理は、ヒューマンエラーのリスクを常に抱えています。特に、令和6年度改定で「12%減算」や「集中割合」といった複雑な要素が加わった今、人の目だけでチェックするのは限界があります。
プロケアDXのような専門的な管理ツールを導入することで、住所データから自動的に同一建物の判定を行い、毎月の請求に正しく反映させることが可能になります。
運営指導対策としても、システム上で判定根拠がログとして残っていることは、行政に対する強力な信頼の証となります。事務作業を減らし、本来のケアや経営改善に時間を割くことが、これからの訪問介護経営には求められています。
まとめ
訪問介護の同一建物減算について、重要なポイントを整理しました。
- 10%減算:同一敷地内建物等の利用者(12%・15%の対象を除く)、またはそれ以外の同じ建物に当該事業所の利用者が1月当たり20人以上居住する場合が対象です。
- 15%減算:同一敷地内建物等の建物に、当該事業所の利用者が1月当たり50人以上居住する場合が対象です。
- 12%減算:判定期間中、同一敷地内建物等の対象利用者の割合が90%以上で、正当な理由がない場合に適用されます。15%減算の利用者は対象から除きます。
- 判定期間:12%減算は前期3月1日〜8月31日、後期9月1日〜翌年2月末日の実績で判定します。
- 記録と届出:通知や指定権者の様式に沿って集計し、判断根拠と計算書を保管します。
- 経営面の確認:減算後の報酬と移動時間、人員配置などを合わせて収支を確認しましょう。
制度の根拠:厚生労働省「指定居宅サービスに要する費用の額の算定に関する基準」訪問介護費・注12、実施上の留意事項(老企第36号)第2の2(16)、同一建物減算に係る計算書(別紙10)。同一建物減算の対象・減算率・12%減算の判定期間について、2026年10月28日に確認しました。
訪問介護の報酬体系は年々複雑さを増し、現場の管理負担は重くなる一方です。「本当にこの請求で合っているのか?」「次の運営指導で指摘されないか?」と、常に不安を抱えながら業務にあたっている経営者様も多いことでしょう。
制度を正しく理解し、対策を講じることはもちろん大切ですが、それ以上に「仕組みでミスを防ぐ」ことが、スタッフの心を守り、事業所の安定経営、そして介護対象の方々のケアプランの質の向上にも繋がります。私たちは、頑張る訪問介護事業所の皆様が、事務作業の不安から解放され、利用者様と向き合う時間を最大化できるよう心から応援しています。
もし、日々の計算や管理に限界を感じているなら、一度プロケアDXを検討してみてください。ITの力で、あなたの事業所の経営をもっと軽やかに、もっと確実なものにできるはずです。
介護事業所の無料オンライン相談
介護事業所の加算や補助金、運営指導への備え、経営改善などで「これ、うちの場合はどうしたらいい?」と迷ったら、無料でご相談ください。状況を伺ったうえで、制度の読み違いを防ぎながら、現場で実行できる形に整理してアドバイスいたします。
運営指導の対策支援はお任せください
介護経営ラボでは専門家による手厚いサポートが受けられる「運営指導の対策支援」を提供しています。必要書類の不備、介護報酬の返還が不安、算定要件を満たせているか不安などありましたら、まずはご相談ください。
研修・委員会・書類の準備を、もっと進めやすく
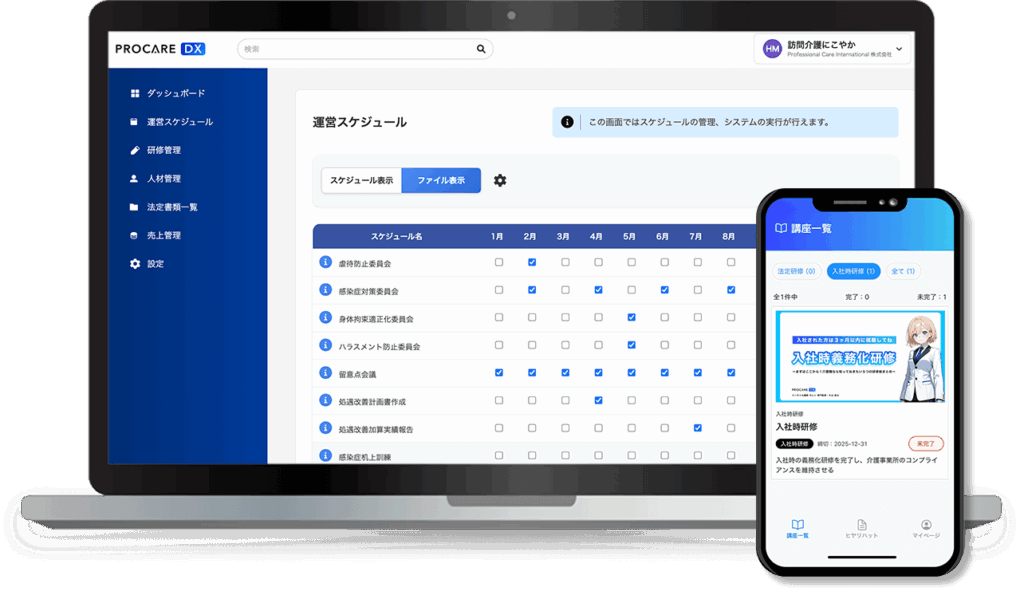
プロケアDXは、書類作成や法定研修など、介護事業所の法令遵守に関わる業務を支援します。
無料のサービス資料で、機能や支援内容をご確認ください。
研修・委員会・書類の準備を、もっと進めやすく
プロケアDXは、書類作成や法定研修など、介護事業所の法令遵守に関わる業務を支援します。
無料のサービス資料で、機能や支援内容をご確認ください。